

in3
Payin3
- 3,3
- 155.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
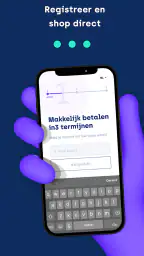
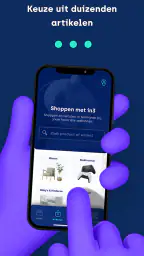
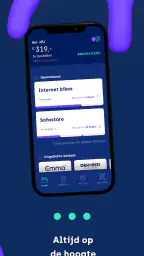
in3 Voor- en nadelen
Voordelen
- Eenvoudige en snelle registratie.
- Flexibele betaalopties beschikbaar.
- Gebruiksvriendelijke interface.
- Geen verborgen kosten.
- Snelle klantenservice.
Nadelen
- Beperkte beschikbaarheid in regio's.
- Alleen online toegang.
- Gevoelig voor technische storingen.
- Hoge rente bij late betalingen.
- Niet geschikt voor contante betalingen.
 Analyse door All-app
Als je ooit hebt geworsteld met het splitsen van betalingen of het beheren van je uitgaven, dan is in3 misschien wel de app die je leven een stuk gemakkelijker gaat maken. Ik heb een tijdje met deze tool gespeeld, en ik moet zeggen, het biedt een verfrissende kijk op het beheren van financiën.
Wanneer gespreid betalen in je budget past
Ik vind deze betaalvorm vooral bruikbaar als een noodzakelijke aankoop op een onhandig moment valt en ik het bedrag liever planbaar maak dan meteen van mijn rekening zie verdwijnen. Denk aan een vervangend huishoudelijk apparaat dat niet kan wachten tot de volgende maand. De verdeling kan dan overzicht geven, maar alleen als de komende betalingen al in je begroting passen. Een kleiner bedrag per termijn is nog steeds een uitgave, geen korting.
Mijn praktische tip is om vóór het afrekenen het volledige aankoopbedrag naast je vaste lasten en geplande aankopen te leggen. Zo beoordeel je niet alleen of de eerste betaling haalbaar is, maar ook of de rest van de verdeling later geen krapte veroorzaakt. Ik zou in3 niet gebruiken om een aankoop goed te praten die ik zonder deze optie eigenlijk niet kan betalen. Voor impulsaankopen is direct betalen, of even wachten en sparen, vaak de rustigere keuze.
Een alledaags voorbeeld: plannen vóór je bestelt
Stel dat je online iets nodig hebt voor thuis en bij het afrekenen de mogelijkheid ziet om in drie delen te betalen. Ik zou eerst nagaan of de winkel deze optie aanbiedt, vervolgens controleren welke bedragen en momenten tijdens het afrekenen worden getoond en pas daarna beslissen. Bewaar de bevestiging en zet de volgende betaalmomenten in je eigen agenda of budgetoverzicht. Dat laatste is nuttig als je meerdere vaste afschrijvingen hebt: zo vertrouw je niet alleen op je geheugen en zie je eerder of een termijn samenvalt met andere kosten.
De app is daarmee vooral een hulpmiddel rond een aankoop, niet een compleet huishoudboekje. Wie al een aparte budgetapp gebruikt, kan die blijven inzetten om alle inkomsten en uitgaven bij elkaar te zien. Ik zou de twee functies niet door elkaar halen: in3 is gericht op het spreiden van een betaling, terwijl een budgetoverzicht helpt om het grotere plaatje te bewaken.
Hoe het zich verhoudt tot andere betaalkeuzes
Vergeleken met direct betalen geeft deze aanpak meer ruimte op het moment van aankoop, maar vraagt ze ook om vooruit te kijken. Sparen voordat je iets koopt kost meer geduld en voorkomt dat toekomstige termijnen je maandbudget belasten. Een creditcard of andere vorm van krediet werkt weer anders en kan eigen voorwaarden en kosten hebben; ik zou die opties niet als onderling uitwisselbaar beschouwen. Kijk steeds naar de voorwaarden die bij de concrete aankoop worden getoond en kies niet alleen op basis van het bedrag dat vandaag van je rekening gaat.
Een onderscheidend punt is de belofte van nul procent rente en geen extra kosten. Dat maakt de betaalverdeling op papier overzichtelijker dan een oplossing waarbij rente of bijkomende kosten kunnen oplopen, maar het verandert niets aan de verplichting om de termijnen op tijd te betalen. De optie is dus het interessantst voor iemand met een stabiele planning en voldoende ruimte voor alle delen, niet voor iemand die een tekort probeert te overbruggen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Leesbaarheid, toegang en dagelijks gebruik
Vanaf het moment dat ik in3 opende, viel de gebruiksvriendelijke interface me meteen op. De app is ontworpen met een strak en intuïtief ontwerp dat het gemakkelijk maakt om door de functies te navigeren. Geen gedoe, geen verwarring. Gewoon een eenvoudige manier om je betalingen in drieën te splitsen.
Betalingen in drieën splitsen
De belangrijkste functie van in3 is, zoals de naam al doet vermoeden, het splitsen van betalingen in drieën. Stel je voor dat je een groot aankoopbedrag hebt en je wilt het niet allemaal in één keer betalen. In3 laat je het bedrag in drie gelijke delen opsplitsen. Het mooiste? Er zijn geen extra kosten of rente! Dit maakt het super aantrekkelijk voor mensen die hun financiën willen beheren zonder extra financiële lasten.
Ik zou tijdens het afrekenen wel rustig de samenvatting nalopen. Let op het totaal, de afzonderlijke delen en de aangegeven betaalmomenten, en vergelijk die met je eigen betaalplanning. Zo merk je vóór je bevestigt of de verdeling praktisch uitkomt. Wie liever alles op één vaste betaaldag afhandelt, kan direct betalen eenvoudiger vinden; het voordeel van spreiden weegt niet voor iedereen op tegen het bijhouden van meerdere momenten.
Integratie en gebruiksgemak
Een ander aspect dat ik waardeer, is hoe naadloos in3 integreert met verschillende winkelplatforms. Je hoeft niet door hoepels te springen om je betalingen op te splitsen; het is bijna alsof de app je gedachten kan lezen en precies weet wat je nodig hebt. Het aanmelden is eenvoudig, en eenmaal geregistreerd, kun je binnen enkele minuten aan de slag.
In de praktijk hangt het gebruik ervan samen met de winkel en het afrekenproces: ik zou dus niet aannemen dat de betaalkeuze bij iedere aankoop beschikbaar is. Controleer de opties op het moment dat je bestelt en maak een alternatief plan als in3 daar niet wordt aangeboden. Dat voorkomt dat je een aankoopbegroting baseert op een betaalmethode die op die plek niet beschikbaar blijkt.
Voor wie het werkt, en wanneer ik zou overslaan
Deze financiële app is ontwikkeld door Payin3 en past het best bij mensen die een concrete aankoop willen spreiden, hun betaalmomenten kunnen plannen en geen behoefte hebben aan een uitgebreid overzicht van al hun geldzaken. Ik zou haar minder snel aanraden aan iemand die moeite heeft om meerdere verplichtingen bij te houden, onzeker is over toekomstige inkomsten of vooral een app zoekt om uitgaven over allerlei rekeningen te categoriseren.
De app is gratis en heeft PEGI 3 als leeftijdsclassificatie. Dat zegt iets over de inhoudsclassificatie, niet dat gespreid betalen voor iedere leeftijd of financiële situatie geschikt is. Een betaalbeslissing vraagt nog steeds om volwassen aandacht voor het budget en de voorwaarden. Als je aankopen liever pas doet wanneer je het volledige bedrag beschikbaar hebt, is sparen waarschijnlijk beter passend.
Motorische en zintuiglijke toegankelijkheid
Een overzichtelijke opzet kan de drempel verlagen voor wie niet graag door ingewikkelde menu’s navigeert. Toch kan ik uit een eenvoudige indruk van de interface niet afleiden hoe prettig die voor iedereen werkt. Mensen die afhankelijk zijn van grotere tekst, schermlezerondersteuning, sterke contrasten of bediening zonder precieze tikbewegingen doen er goed aan de app op hun eigen toestel te testen voordat ze op een betaling vertrouwen.
Ook de situatie waarin je de app gebruikt, maakt verschil. Bij haastig afrekenen in een drukke omgeving is het makkelijker een bedrag of betaalmoment over het hoofd te zien. Ik zou daarom de keuze thuis of op een rustige plek nalopen wanneer dat kan, en de bevestiging bewaren. Als lezen op een klein scherm lastig is, kan het helpen eerst de voorwaarden en bedragen op een groter scherm van de winkel te bekijken, zolang die informatie daar beschikbaar is.
Veiligheid en privacy
Veiligheid is altijd een prioriteit als het om financiële apps gaat. in3 stelt niet teleur op dit gebied. De app maakt gebruik van geavanceerde encryptietechnologieën om ervoor te zorgen dat je gegevens veilig zijn. Bovendien heeft de app duidelijke privacybeleidrichtlijnen, zodat je je geen zorgen hoeft te maken over je persoonlijke informatie die wordt misbruikt.
Omdat je bij een financiële dienst persoonlijke gegevens en een betalingstraject gebruikt, zou ik zelf zorgvuldig omgaan met meldingen en accounttoegang, en de informatie in de app alleen bekijken op een toestel dat ik vertrouw. Lees de privacy- en betaalinformatie die op dat moment wordt aangeboden in plaats van ervan uit te gaan dat elke financiële app op dezelfde manier met gegevens omgaat. Dat is een verstandige gewoonte, ook wanneer de betaalmethode eenvoudig aanvoelt.
Klantenservice die er is voor jou
Ik moet ook vermelden dat de klantenservice van in3 top-notch is. Tijdens mijn gebruik kwam ik een klein probleem tegen met een transactie (gebeurt soms, weet je wel?), en hun ondersteuningsteam was snel en effectief in het bieden van een oplossing. Het is geruststellend om te weten dat er een team is dat klaarstaat om je te helpen als dat nodig is.
Bij een vraag over een specifieke bestelling zou ik de bevestiging, het bedrag en de gegevens van de winkel bij de hand houden. Dat maakt het makkelijker om je situatie helder uit te leggen en onderscheid te maken tussen een vraag over de betaling en een vraag over het product of de levering. Als je dringend een aankoop wilt afronden, houd dan ook rekening met de mogelijkheid dat je eerst informatie moet opzoeken of hulp moet vragen; een betaalapp neemt dat soort praktische stappen niet weg.
Wat je vooraf nog wilt afwegen
De app heeft een gemiddelde beoordeling van 3,3 op basis van ongeveer 275 beoordelingen, en er zijn zo’n 155 geschreven recensies. Ik zie dat als reden om niet uitsluitend op een algemene indruk af te gaan: ervaringen met financiële apps hangen vaak samen met specifieke aankopen, verwachtingen en persoonlijke betaalgewoonten. De app is inmiddels door meer dan 100.000 mensen geïnstalleerd, maar populariteit vertelt op zichzelf niet of de betaalvorm bij jouw budget past.
De eerste versie verscheen op 1 maart 2021; de huidige versie is 4.1.201 en vereist minimaal besturingssysteemversie 9. Als je toestel ouder is of je systeem niet wordt ondersteund, controleer dan eerst of je de app kunt installeren voordat je een aankoop hierop baseert. Die kleine controle voorkomt dat je pas tijdens het afrekenen ontdekt dat je toestel niet mee kan.
Een vraag die ik mezelf bij iedere gespreide betaling stel, is wat er gebeurt als mijn omstandigheden veranderen voordat alle delen zijn voldaan. Kijk daarom vooraf naar de actuele betaalvoorwaarden en zorg dat je weet waar je terechtkunt met vragen over een termijn of bestelling. Ik zou de betaalmethode niet kiezen op basis van een veronderstelling over uitstel, aanpassing of uitzonderingen; baseer je besluit op wat voor jouw transactie daadwerkelijk wordt vermeld.
Waarom in3 gebruiken?
Na een tijdje met in3 te hebben gespeeld, kan ik met vertrouwen zeggen dat het een geweldige oplossing is voor iedereen die de kosten van aankopen wil spreiden zonder overladen te worden met verborgen kosten. De app is niet alleen functioneel, maar ook ontworpen met de gebruiker in gedachten. Het is een verademing om een app te gebruiken die niet alleen doet wat het belooft, maar dat ook doet op een manier die logisch en stressvrij is.
Mijn oordeel is positief voor wie een geplande aankoop beheersbaar wil verdelen en de afspraken goed kan volgen. Voor wie een volledig financieel dashboard, brede uitgavencategorisering of hulp bij structurele geldproblemen zoekt, is dit niet de juiste hoofdapp. En als je budget al krap is, maakt spreiden een aankoop niet vanzelf verantwoord.
Dus, als je op zoek bent naar een manier om je uitgaven te beheren en grote aankopen gemakkelijker te maken, dan is in3 absoluut het proberen waard. Het kan een game-changer zijn voor je financiële planning, en wie houdt er niet van een beetje ademruimte in hun budget?
Veelgestelde vragen
Wat is in3 en hoe werkt het?
In3 is een app waarmee gebruikers aankopen in drie rentevrije termijnen kunnen betalen. Het werkt door tijdens het afrekenproces de optie 'in3' te kiezen, waarna de eerste betaling direct wordt gedaan. De volgende twee betalingen worden in de daaropvolgende twee maanden automatisch afgeschreven.
Zijn er kosten verbonden aan het gebruik van in3?
Er zijn geen extra kosten of rente verbonden aan het gebruik van in3, zolang de betalingen op tijd worden gedaan. Het is een rentevrije service, maar het is belangrijk om de betalingstermijnen goed in de gaten te houden om eventuele boetes te vermijden.
Welke winkels accepteren in3 als betaalmethode?
In3 wordt geaccepteerd door een breed scala aan winkels en online platforms. Gebruikers kunnen de in3-website of de app raadplegen voor een actuele lijst van deelnemende retailers, waardoor het eenvoudig is om te zien waar deze betaaloptie beschikbaar is.
Hoe veilig is het om in3 te gebruiken?
In3 maakt gebruik van geavanceerde beveiligingsprotocollen om gebruikersgegevens en transacties te beschermen. De service is ontworpen om een veilige en betrouwbare betaalervaring te bieden, met sterke encryptie om persoonlijke en financiële informatie te beveiligen.
Kan ik in3 gebruiken als ik een slechte kredietgeschiedenis heb?
In3 voert een kredietcontrole uit voordat een gebruiker de service kan gebruiken. Hoewel een slechte kredietgeschiedenis invloed kan hebben op de goedkeuring, zijn de criteria minder streng dan bij traditionele kredietverstrekkers. Het is aan te raden om contact op te nemen met de klantenservice voor specifieke vragen.


